

空き家の火災保険はどうする?継続・補償・保険料の確認ポイント
最終確認:2026年10月5日|日本損害保険協会の火災保険案内を確認
2026年版|空き家と火災保険
空き家になったら、今の火災保険をそのままにしない。
空き家になったからといって火災保険が一律に自動解約されるわけではありません。ただし、建物の使用状況が変わることで、現在の契約を継続できるか、申告や契約変更が必要か、補償内容が合っているかを確認する必要があります。
CHECK 01空き家になった日いつから無人か
CHECK 02今後の予定売却・賃貸・再居住など
CHECK 03管理状況訪問頻度・施錠・通水等
CHECK 04補償対象建物・家財・賠償責任
最初にすることは、保険会社・代理店へ「空き家になった」ことを伝えること。
建物の用途・使用状況によって保険商品の区分や引受条件が変わることがあるため、現在の契約を自己判断で継続しない方が安全です。
目次
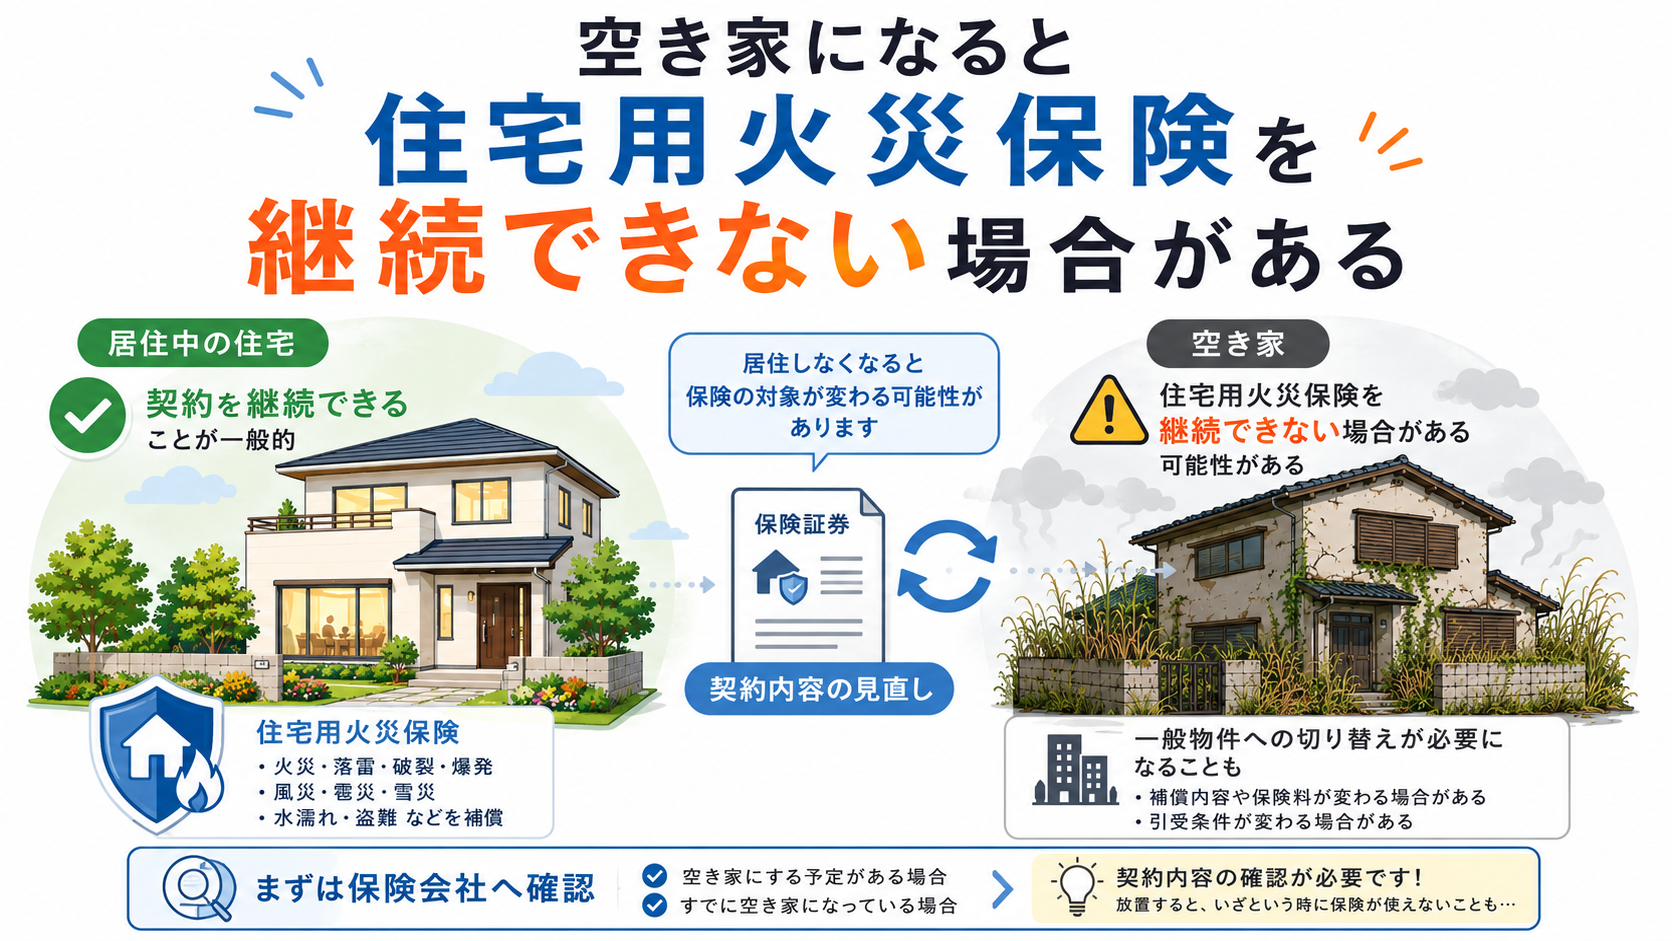
空き家になると、住宅用火災保険を継続できない場合がある
日本損害保険協会では、火災保険は建物の用途により「住宅物件」「一般物件」などに分類され、それぞれに対応する商品があると説明しています。
そのため、居住していた家が長期間の空き家になると、保険会社・商品によっては住宅用の契約をそのまま継続できなかったり、使用状況の変更申告や別契約への切り替えを求められたりする場合があります。
CASE 01一時的な空き家
転勤・施設入所・一時不在など。今後の居住予定と管理状況を伝えて継続可否を確認。
CASE 02売却・賃貸予定
売却中、入居者募集など。使用目的を正確に伝え、対象商品・補償を確認。
CASE 03長期未使用
今後の居住予定がなく長期間無人。引受条件や契約区分が変わる可能性があるため要確認。
火災だけではない|確認したい主な補償
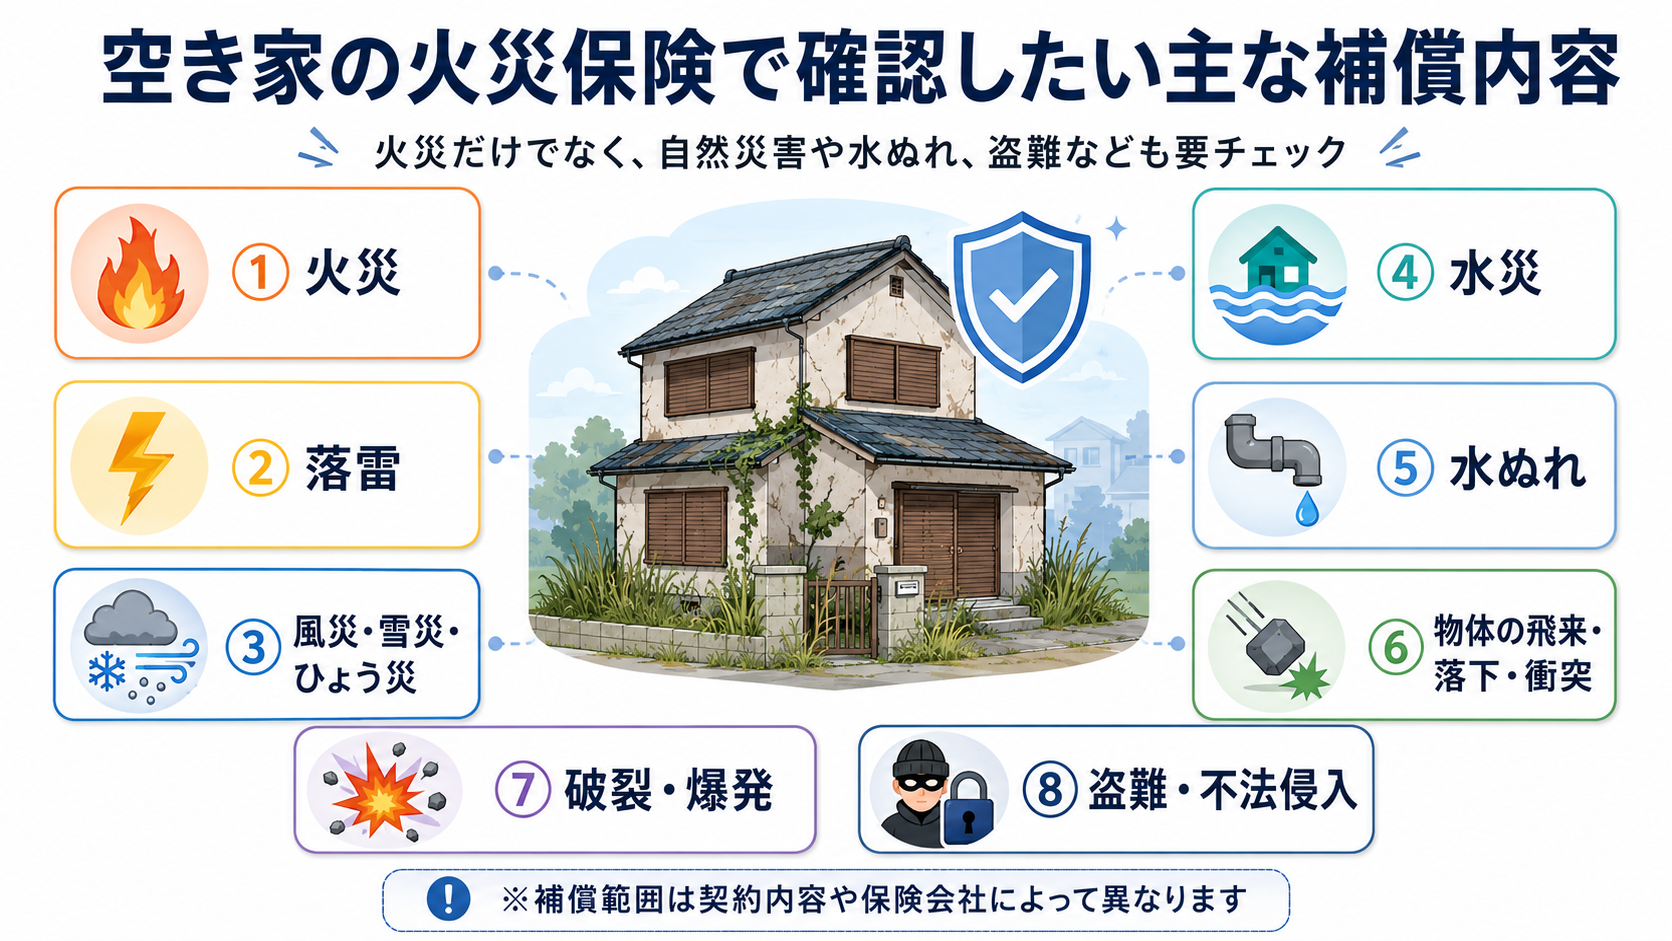
火災保険は、契約する商品・プランによって火災以外の事故も補償対象になります。ただし、すべてが自動的に付いているわけではありません。
01火災・落雷・爆発
火災、落雷、ガス爆発など。基本的な補償範囲を確認。
02風災・ひょう・雪災
台風、強風、ひょう、大雪による屋根・外壁等の損害。
03水災
洪水、内水氾濫、土砂災害など。水災補償の有無を確認。
04水ぬれ
給排水設備事故など。水災とは別の補償です。
05盗難・破壊
不法侵入による窓・扉の破損や家財の盗難など。
06飛来・衝突
物体の落下・飛来、自動車の衝突など。
07建物付属設備
給湯器・エアコン・門・塀等が対象に含まれるか確認。
08家財
家具・家電を残すなら、建物だけでなく家財補償も確認。
経年劣化そのものは、一般に火災保険の事故補償とは別です。
雨漏り・配管・外壁なども、原因が突発事故か経年劣化かで取扱いが変わります。事故が起きてから判断せず、契約内容と建物の状態を確認しておきましょう。
雨漏り・配管・外壁なども、原因が突発事故か経年劣化かで取扱いが変わります。事故が起きてから判断せず、契約内容と建物の状態を確認しておきましょう。
地震・噴火・津波の損害は、火災保険だけでは補償されない
日本損害保険協会は、地震・噴火またはこれらによる津波による火災・損壊・流失などは、通常の火災保険では補償されないと案内しています。これらに備えるには、火災保険とあわせて地震保険を検討します。
空き家が地震保険の対象になるか、契約できる建物用途に該当するかも保険会社へ確認してください。
空き家から第三者へ被害が出た場合の賠償も確認
空き家では、屋根瓦・外壁・塀・樹木などが落下・倒壊し、通行人や隣家へ損害を与える可能性もあります。火災保険の建物補償と、第三者への法律上の賠償責任は別に考える必要があります。
個人賠償責任特約、建物管理に関する賠償責任補償、施設賠償責任保険など名称や対象は商品によって異なります。所有する空き家で起きた事故が補償対象かを具体的に確認しましょう。
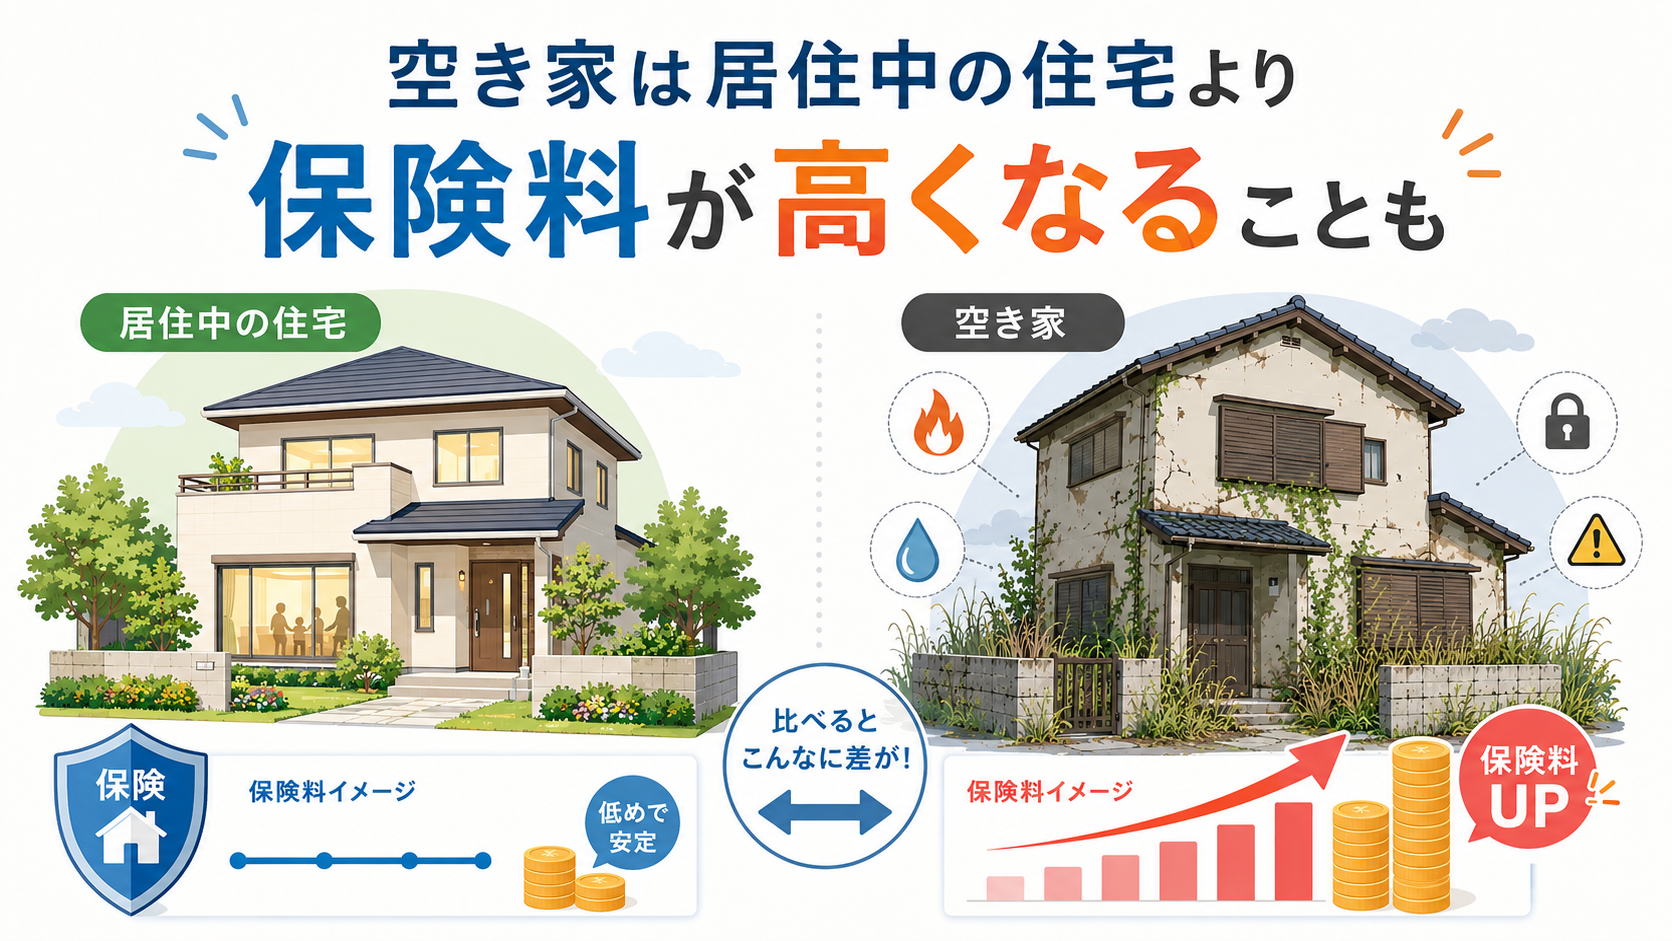
空き家の保険料は「空き家だから○円」とは決まらない
保険料や引受条件は、建物の構造・所在地・築年数・保険金額・補償内容・免責額・管理状態・使用目的などで変わります。
| 使用状況 | 確認したいこと | 注意点 |
|---|---|---|
| 居住中 | 住宅用途としての契約 | 通常の住宅物件の条件を確認 |
| 一時的な空き家 | 現在の契約を継続できるか | 期間・再居住予定・管理状況を申告 |
| 売却・賃貸募集中 | 募集期間中の取扱い | 商品・保険会社によって異なる |
| 長期未使用 | 住宅用契約の対象になるか | 別区分・別商品の検討が必要な場合 |
| 著しく老朽化 | 引受可能か | 補償制限・加入不可となる可能性も |
空き家を賃貸住宅として使う場合
空き家を賃貸住宅として活用する場合、建物所有者と入居者では必要な保険が異なります。オーナーは建物への補償や必要に応じた賠償・家賃収入への備え、入居者は家財・借家人賠償責任などを確認します。
「入居者が入るから今の保険でよい」とは限りません。建物用途が変わるため、賃貸開始前に保険会社・代理店へ契約内容を確認しましょう。
保険会社・代理店へ確認したい5項目
01現在の契約を継続できる?
空き家になった日と今後の予定を伝える。
02建物の用途区分は?
住宅物件・一般物件など、現在の扱いを確認。
03補償範囲は十分?
風災・水災・水ぬれ・盗難等を確認。
04賠償責任は対象?
空き家から第三者へ被害が出た場合。
05管理条件はある?
施錠・訪問頻度・建物状態等の条件を確認。
保険と管理はセットで考えます。
保険に入っていても、雨漏り・雑草・外壁破損などを放置してよいわけではありません。定期管理で建物の変化を早く見つけることが、事故や損害拡大の予防につながります。
空き家管理・見守りの内容と料金を見る →
豊中市の相続・空き家相談ページを見る →
空き家の火災保険でよくある質問
空き家になったら、今の火災保険は自動的に解約されますか?
一律に自動解約されるとは限りません。ただし使用状況が変わるため、継続可否や変更手続きが必要かを契約先へ確認してください。
売却中の空き家でも火災保険は必要ですか?
売却中でも火災・風災・水災・盗難等のリスクはあります。どの契約が適切かは建物の状態や保険会社の引受条件によって異なるため、契約先へ確認してください。
地震で火災になった場合、火災保険で補償されますか?
地震・噴火・津波による火災や損壊は、通常の火災保険では補償されません。地震保険を検討します。
経年劣化で配管や屋根が壊れた場合も火災保険で直せますか?
経年劣化そのものは一般に事故補償とは異なります。損害の原因と契約内容によって取扱いが変わるため、事故発生時は保険会社へ確認してください。
空き家の保険料は居住中より高くなりますか?
必ず高くなるとは限りません。建物用途、構造、所在地、築年数、補償内容、管理状態、保険会社の引受基準などで変わります。
主な確認資料:
日本損害保険協会「火災保険」 /
日本損害保険協会「すまいの保険について」
※本記事は空き家の火災保険に関する一般的な情報です。空き家の定義・引受可否・補償・保険料は保険会社・商品・建物状態によって異なります。具体的な契約は保険会社・保険代理店へご確認ください。
この記事は役に立ちましたか?
もし参考になりましたら、下記のボタンで教えてください。