

吹田市江坂エリア|相続したご自宅(古家付き土地)の売却をサポートした事例
相続したご自宅について、「このまま住み続けるのか」「売却するのか」「相続登記や税金はどう整理すればよいのか」と悩まれる方は少なくありません。
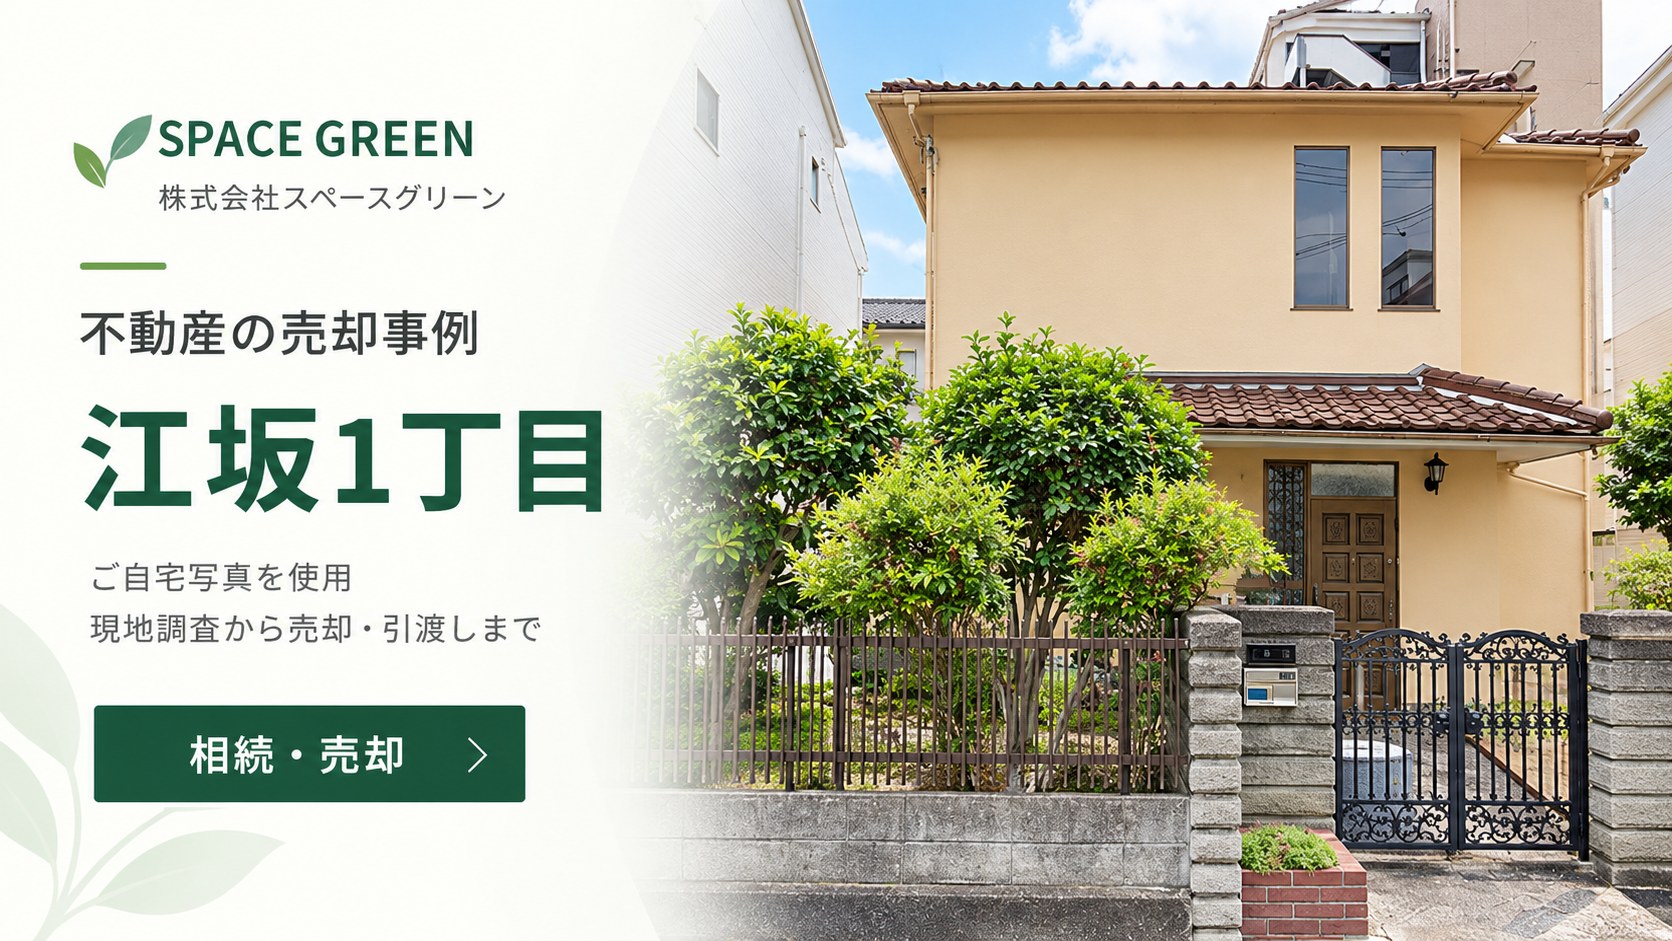
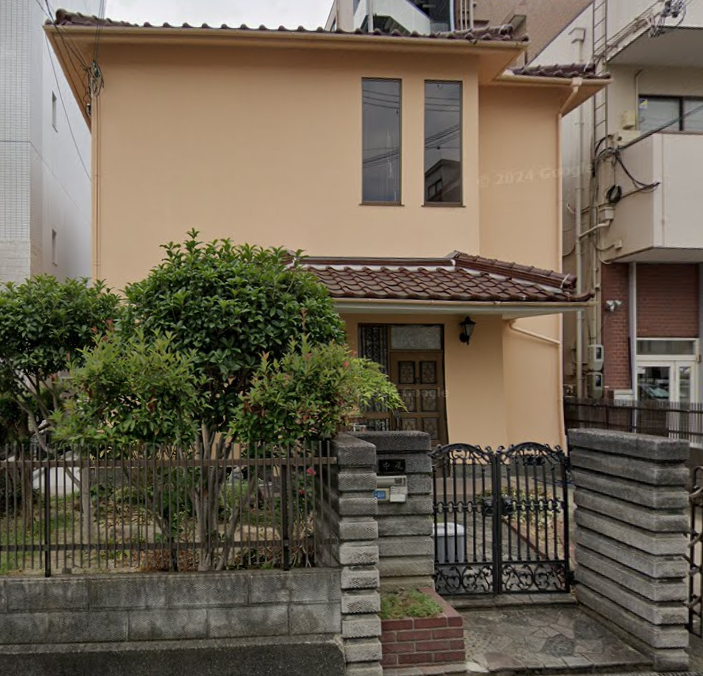
今回は、吹田市江坂エリアにある約56坪のご自宅(古家付き土地)について、相続後の名義整理から売却、住み替えに配慮した引渡し条件の調整までお手伝いした事例をご紹介します。
単に不動産を売却するだけではなく、司法書士・税理士などの専門家とも連携しながら、相続後の資産整理と、その後の暮らしまで含めて一つずつ整理していった案件です。
目次
ご相談のきっかけ|相続したご自宅を今後どうするか
ご相談のきっかけは、ご自宅を相続されたことでした。
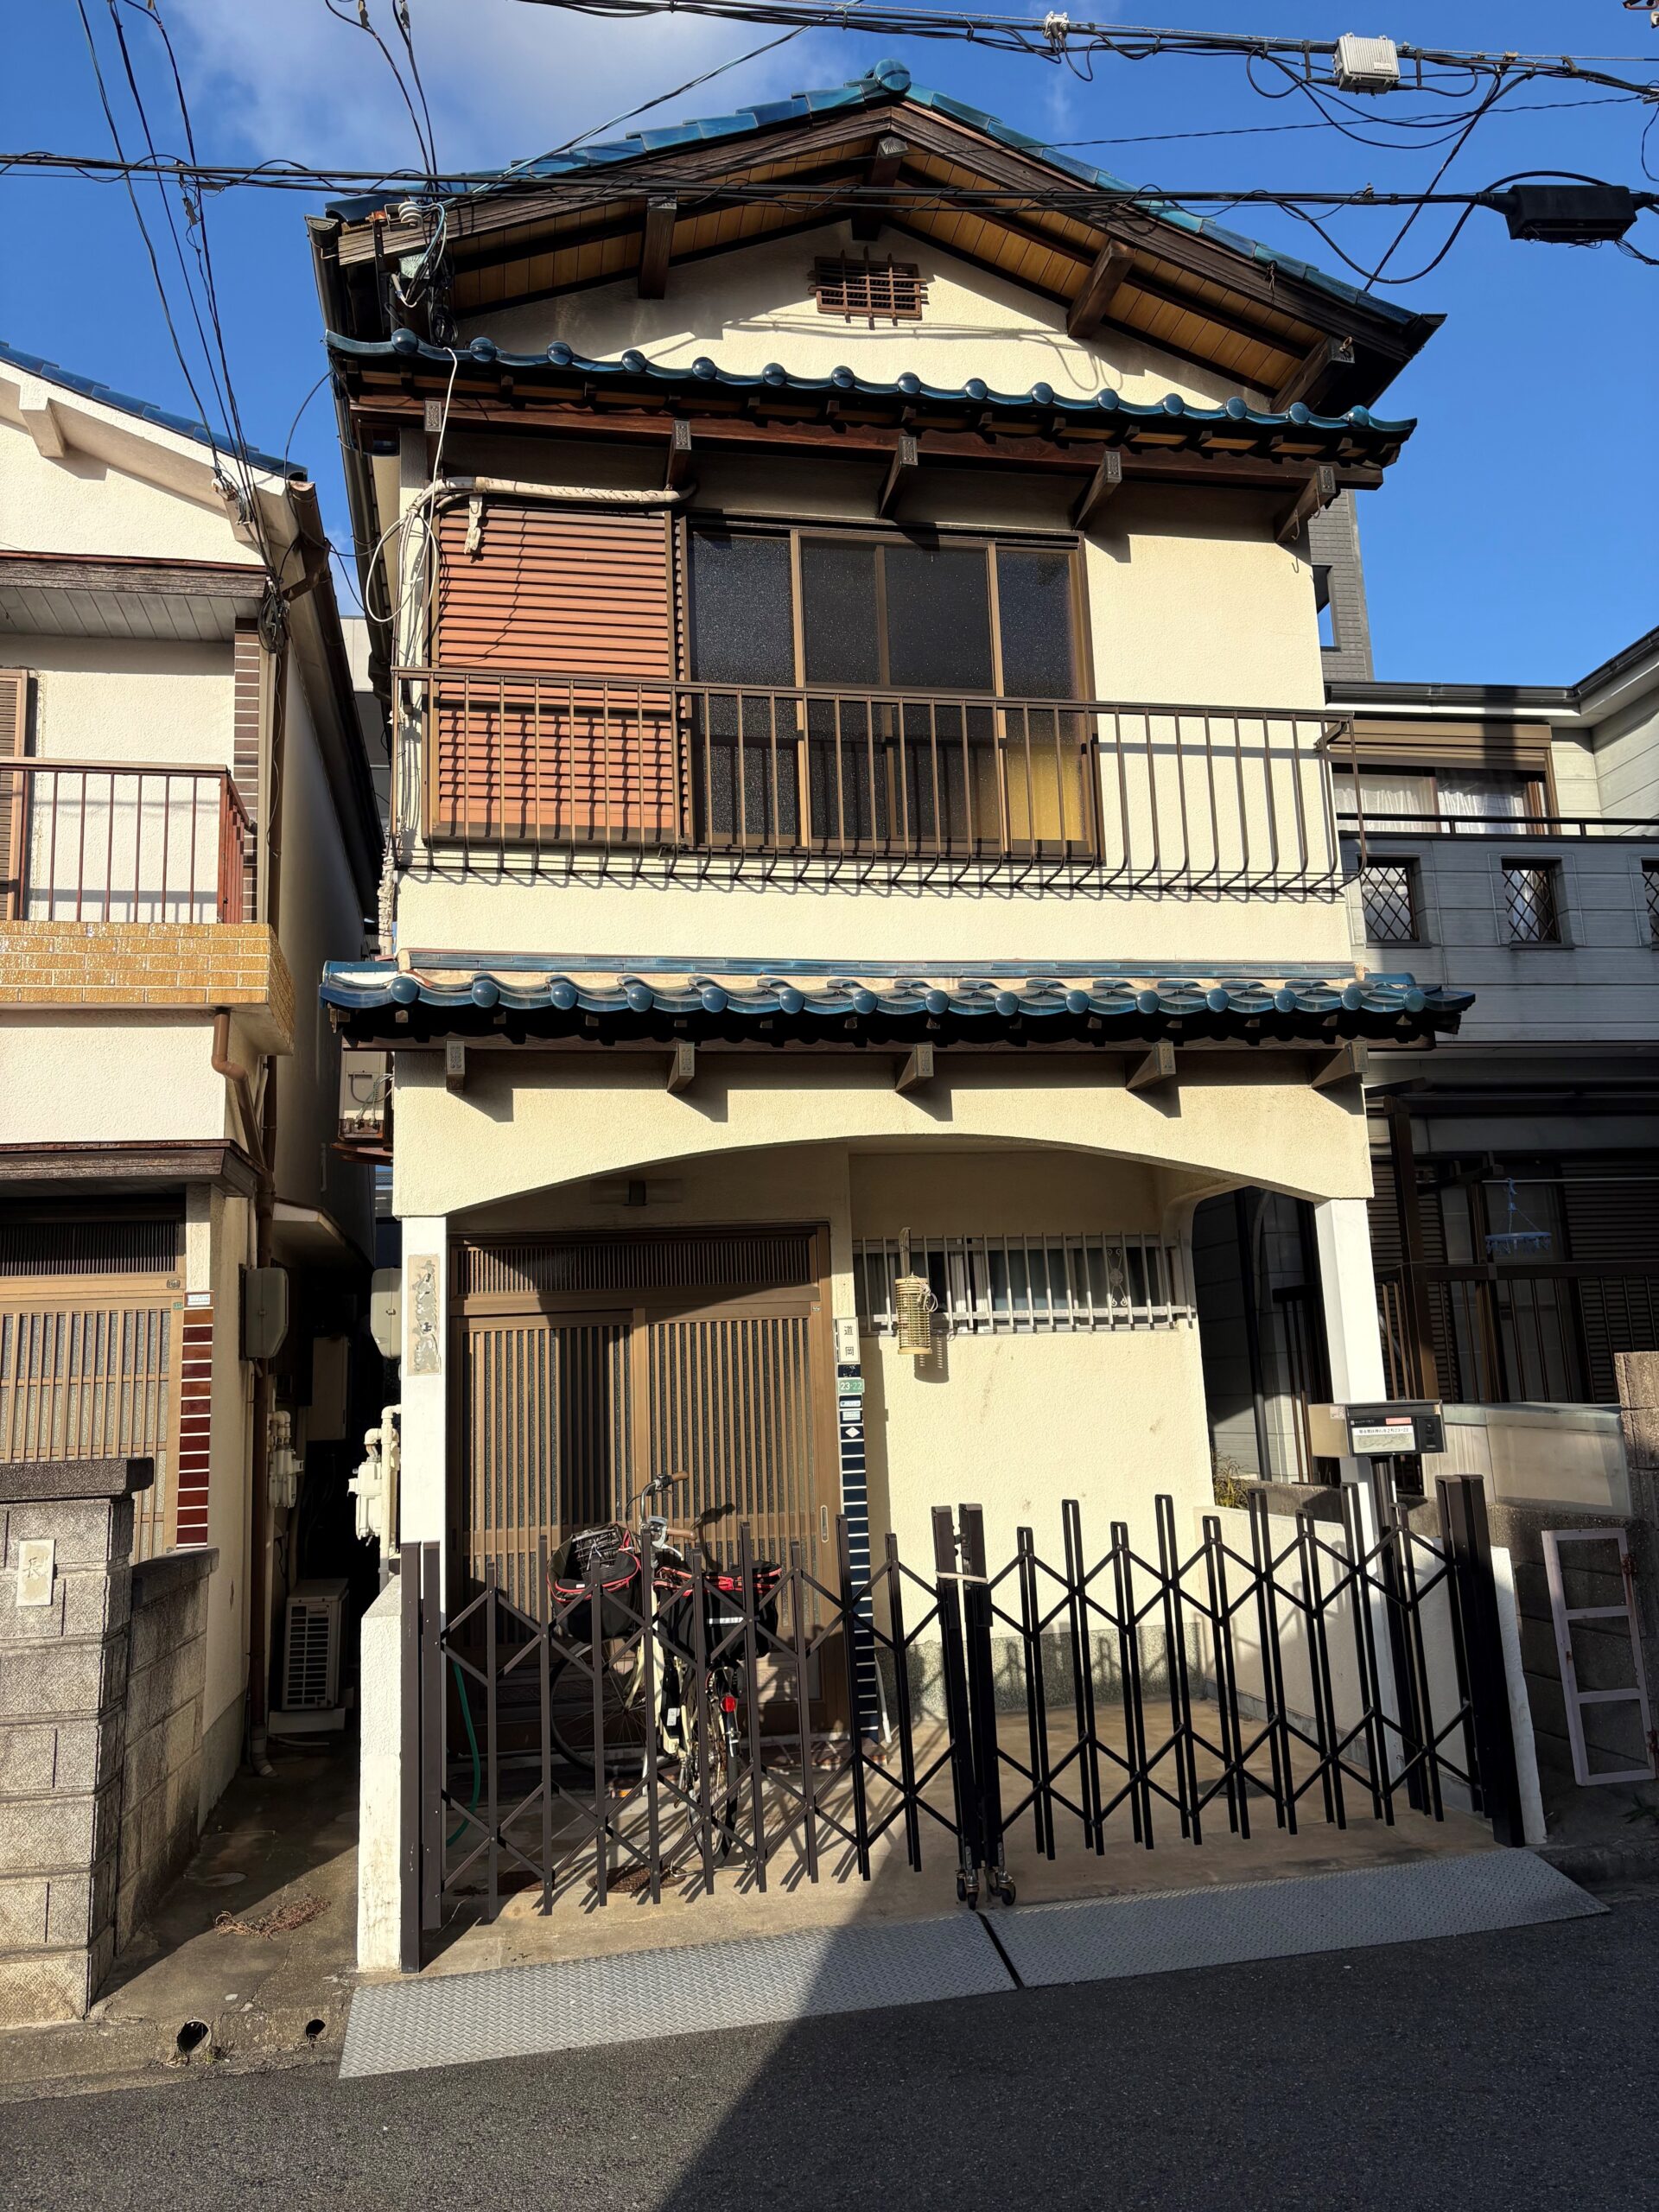
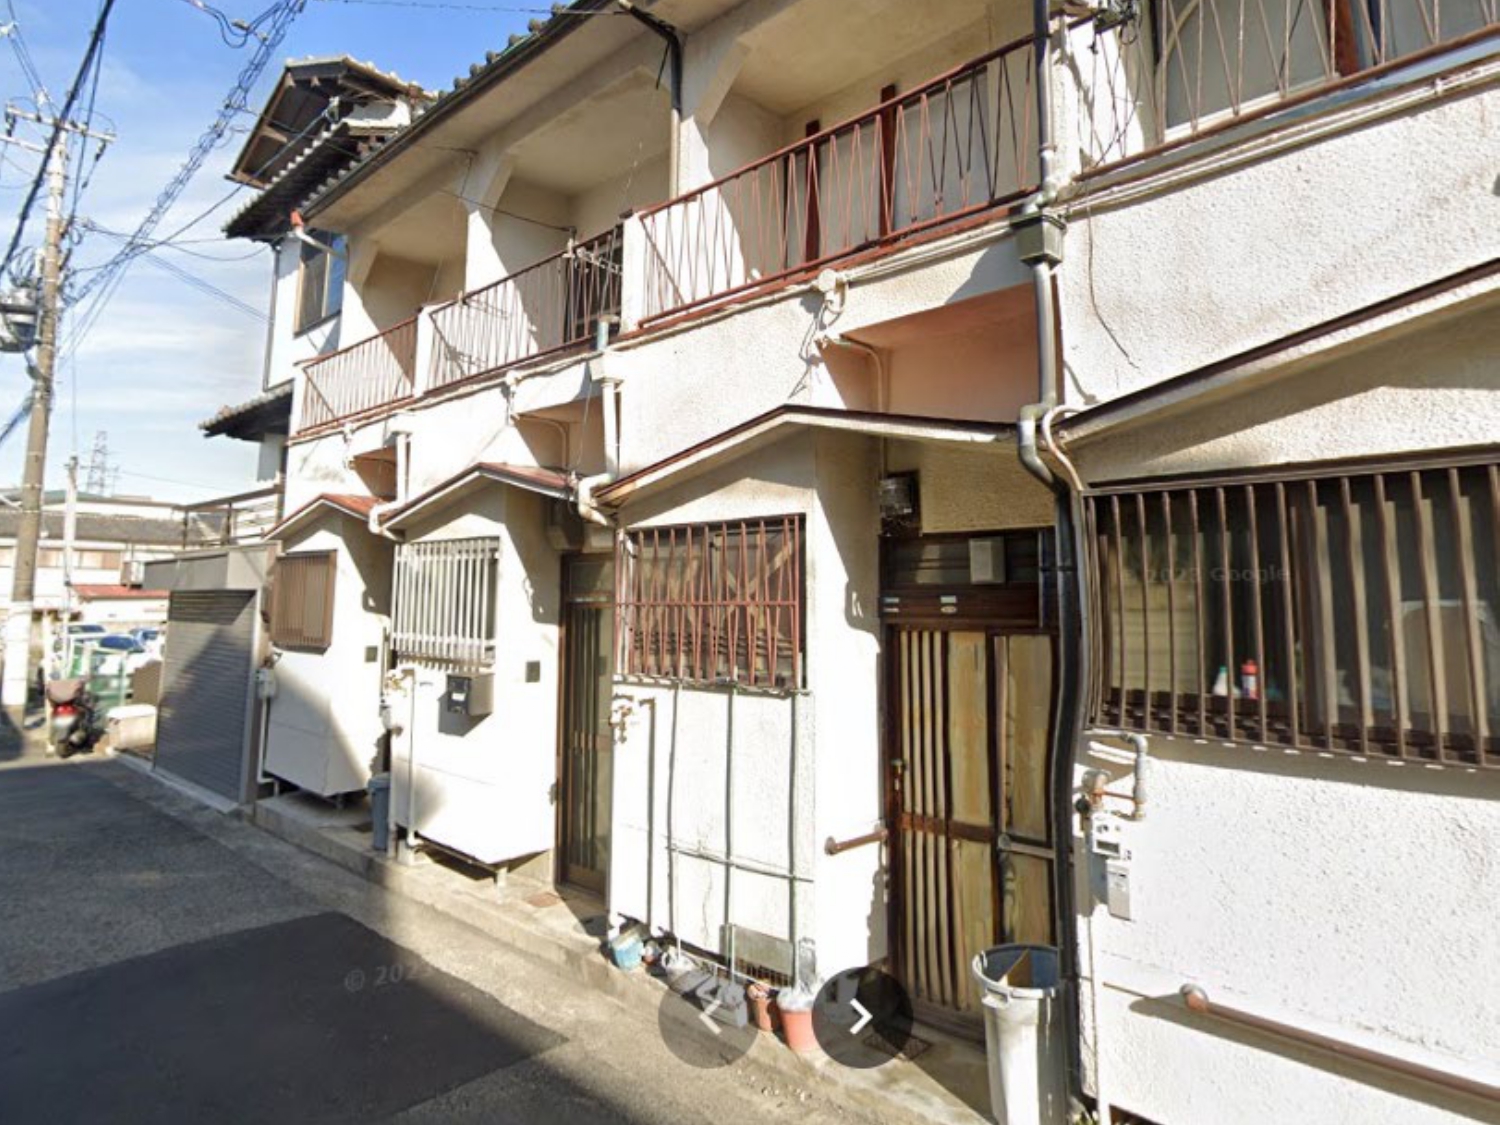
対象となったのは吹田市江坂エリアの戸建て住宅で、敷地は約56坪。建物が残っているため、不動産としては「古家付き土地」として売却を検討できる物件でした。
ただし、相続不動産の場合は「いくらで売れるか」を考える前に、名義や相続関係、今後の資産の持ち方、売却した場合の税金などを整理しておくことが大切です。
まずは相続登記を進め、税理士と資産を整理
最初に行ったのは、相続登記を進めるための整理です。
相続した不動産を売却するためには、原則として相続人名義への登記を済ませておく必要があります。スペースグリーンでは、司法書士と連携しながら必要な手続きを整理し、売却に進める状態を整えていきました。
また、不動産だけでなく相続後の資産全体についても整理するため、税理士とも連携。売却した場合の税金についても、税務の専門家に確認しながら進めました。
なお、具体的な税務判断や申告については税理士等の専門家の領域となります。スペースグリーンでは、不動産売却の実務と専門家との連携部分を担当しています。
相続登記については、「相続登記義務化についての解説」もあわせてご覧ください。
古家付き土地として売却活動を開始
資産整理を進めた結果、今回のご自宅は売却する方向となりました。
スペースグリーンで買主様を探し、江坂という立地や約56坪という土地の広さもあり、比較的早い段階で購入いただける方が決まりました。
今回は、建物を残した古家付き土地として売却。売却後は、買主様側で新しい事業の場として活用されることとなり、ご家族が長く使ってこられた不動産が、次の方の新しい取り組みへとつながりました。
決済後も約3か月住める条件を調整
今回の売却で特に大切だったのが、売主様の住み替えでした。
売主様は売却するご自宅にそのままお住まいだったため、通常のように決済・引渡しと同時に退去する形では、次の住まいを準備する負担が大きくなります。
そこで買主様と相談し、売買代金の決済・引渡し後も約3か月間は売主様がそのまま住める条件を調整しました。
不動産売却では、価格だけではなく「いつまで住めるのか」「次の生活へ無理なく移れるか」まで含めて条件を組み立てることが大切です。
一つの売却から、ご家族の次のご相談へ
今回のご自宅の売却をお手伝いしたことをきっかけに、その後、弟様が所有されている不動産についてもご相談いただき、別の案件でも携わらせていただくことができました。
さらに現在も、ご家族に関係する別の不動産についてご相談をいただいています。
一度の売買で関係が終わるのではなく、「また不動産のことで相談しよう」「家族の不動産についても聞いてみよう」と思っていただけたことは、私たちにとって大切なことだと感じています。
今回スペースグリーンがお手伝いしたこと
- 相続したご自宅についてのご相談
- 相続登記に向けた手続きの整理・司法書士との連携
- 税理士と連携した相続後の資産整理
- 不動産を保有するか売却するかの検討
- 古家付き土地としての売却活動
- 買主様探しと売買条件の調整
- 売却後の税金について専門家へ確認するための連携
- 決済・引渡し後も約3か月住める居住条件の調整
- ご家族が所有する別の不動産についての継続相談
相続したご自宅は「売る前の整理」からご相談ください
相続した不動産は、物件の状態だけでなく、ご家族の状況や今後の住まい、名義、税金などによって進め方が変わります。
「相続登記がまだ終わっていない」「住みながら売却したい」「売った後の税金も含めて整理したい」「家族で複数の不動産を所有している」といった段階からでも問題ありません。
スペースグリーンでは、最初から売却ありきで進めるのではなく、状況を整理し、必要に応じて司法書士・税理士などの専門家とも連携しながら、その不動産をこれからどうしていくかを一緒に考えます。
吹田市の空き家・相続不動産については、「吹田市の空き家の現状と売却・管理の考え方」も参考にしてください。相続した空き家を売却する際の税金については、「相続した空き家を売ると税金はどうなる?3,000万円特別控除」で詳しく解説しています。
この記事は役に立ちましたか?
もし参考になりましたら、下記のボタンで教えてください。